Erbschaftssteuer in Deutschland
Erbschaftssteuer in Deutschland: Erfahre mehr über Freibeträge, Steuersätze, Ausnahmen und Reformen sowie die Debatte um Steuergerechtigkeit.

Erbschaftsteuer in Deutschland - Warum Milliardenvermögen geschont werden – und was gerechtere Steuern verändern könnten
Deutschland besteuert Arbeit, Konsum und viele wirtschaftliche Aktivitäten. Doch wenn große Vermögen vererbt werden, gelten teilweise weitreichende Ausnahmen. Während Beschäftigte auf ihr Einkommen Steuern und Sozialabgaben zahlen, können Privat- und Unternehmensvermögen unter bestimmten Voraussetzungen weitgehend steuerfrei an die nächste Generation übergehen. Das wirft eine grundsätzliche Frage auf: Warum wird Einkommen aus eigener Arbeit anders behandelt als Vermögen, das man erhält, ohne es selbst erwirtschaftet zu haben?
Die Erbschaftsteuer ist deshalb, genau wie eine Vermögenssteuer, weit mehr als eine technische Steuerfrage. Sie berührt die Verteilung von Chancen, die Finanzierung öffentlicher Leistungen und den Einfluss wirtschaftlicher Macht auf die Politik. Eine gerechter gestaltete Erbschaftsteuer könnte dazu beitragen, soziale Ungleichheit zu begrenzen, öffentliche Investitionen zu finanzieren und zu verhindern, dass sich Reichtum über Generationen immer stärker konzentriert. Doch genau diese Steuer steht seit Jahren im Zentrum politischer Auseinandersetzungen.
Springe direkt zu unseren Links zur ➡️ Erbschaftssteuer in Deutschland
Hier findest du Infos zur nicht existierenden ➡️ Reichensteuer bzw. Vermögenssteuer
*****
Wie viel wird vererbt – und wie viel davon besteuert?
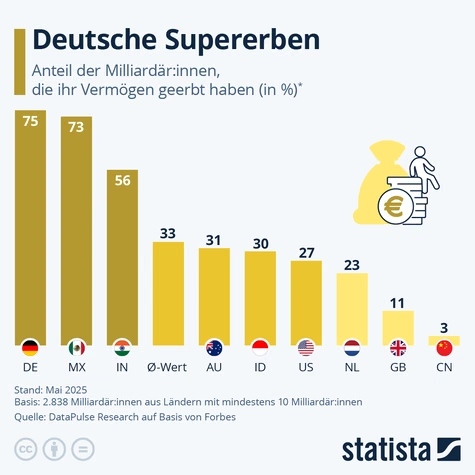
Die Größenordnung ist enorm. Nach Schätzungen des Deutschen Instituts für Wirtschaftsforschung (DIW) werden in Deutschland jährlich Vermögen im Umfang von bis zu 400 Milliarden Euro vererbt oder verschenkt. Dabei handelt es sich um eine Schätzung des gesamten Übertragungsgeschehens, nicht um eine Summe, die vollständig steuerpflichtig wäre.
Die amtlichen Zahlen zeigen zugleich, wie stark das Steueraufkommen schwankt und wie wichtig einzelne große Vermögensübertragungen sind. Nach Angaben des Statistischen Bundesamtes wurden 2025 insgesamt rund 21,4 Milliarden Euro Erbschaft- und Schenkungsteuer festgesetzt. Das waren 60,8 % mehr als im Vorjahr. Das steuerlich berücksichtigte Vermögen belief sich auf rund 150,5 Milliarden Euro, davon entfielen 87,3 Milliarden Euro auf Erbschaften und Vermächtnisse. Diese Statistik erfasst jedoch nur Fälle, für die Steuern festgesetzt wurden. Viele steuerfreie Erbfälle und Übertragungen werden darin nicht vollständig abgebildet.
Der starke Anstieg des Steueraufkommens bedeutet deshalb nicht automatisch, dass das System gerechter geworden ist. Entscheidend ist nicht allein, wie viel der Staat einnimmt, sondern auch, welche Vermögen tatsächlich besteuert werden, wer die Steuer bezahlt und wer von Ausnahmen profitiert.
Wie die Erbschaftsteuer aktuell funktioniert
Die Erbschaftsteuer ist in Deutschland keineswegs abgeschafft. Ihre Höhe hängt vom Wert des übertragenen Vermögens, vom Verwandtschaftsverhältnis und von der Art des Vermögens ab. Die gesetzlichen Grundlagen stehen im Erbschaftsteuer- und Schenkungsteuergesetz.
Für nahe Angehörige gelten persönliche Freibeträge. Ehepartner und eingetragene Lebenspartner können bis zu 500.000 Euro steuerfrei erben, Kinder bis zu 400.000 Euro und Enkelkinder in der Regel bis zu 200.000 Euro. Für Geschwister, Nichten, Neffen und viele andere Personen beträgt der Freibetrag lediglich 20.000 Euro. Die genauen Regelungen finden sich in § 16 ErbStG. Bei Schenkungen können persönliche Freibeträge grundsätzlich nach zehn Jahren erneut genutzt werden, wodurch größere Vermögen schrittweise zu Lebzeiten übertragen werden können.
Die Steuersätze sind progressiv und richten sich nach der Steuerklasse. Für Kinder reichen sie je nach steuerpflichtigem Erwerb von 7 bis 30 %. Für entferntere Verwandte und nicht verwandte Personen können sie deutlich höher liegen. Die Steuer berücksichtigt damit die familiäre Nähe und schützt kleinere Erbschaften durch Freibeträge. Gleichzeitig können große Vermögen durch langfristige Planung und besondere gesetzliche Vergünstigungen wesentlich günstiger übertragen werden als andere Vermögenswerte vergleichbarer Höhe.
Die große Ausnahme: Wenn Milliardenvermögen steuerlich geschont werden
Besonders umstritten sind die Vergünstigungen für Betriebsvermögen. Sie sollen verhindern, dass Erben Unternehmen verkaufen oder Arbeitsplätze abbauen müssen, um die anfallende Steuer zu bezahlen. Dieses Argument ist nicht grundsätzlich unbegründet: Ein Unternehmen ist nicht dasselbe wie ein frei verfügbares Bankguthaben. Eine hohe sofortige Steuerforderung kann tatsächlich Liquiditätsprobleme verursachen.
Die geltenden Regeln gehen allerdings weit über den Schutz kleiner Familienbetriebe hinaus. Unter bestimmten Voraussetzungen können 85 % des begünstigten Betriebsvermögens steuerfrei bleiben. Bei der sogenannten Optionsverschonung sind sogar 100 % möglich. Dafür müssen unter anderem Bedingungen zur Fortführung des Betriebs und zur Lohnsumme erfüllt werden. Für sehr große Übertragungen gelten zusätzliche Regeln. Bei begünstigtem Betriebsvermögen von mehr als 26 Millionen Euro kann unter bestimmten Voraussetzungen eine sogenannte Verschonungsbedarfsprüfung greifen. Sie ermöglicht eine Steuerbefreiung, wenn der Erbe nachweist, dass er die Steuer nicht aus seinem verfügbaren Privatvermögen begleichen kann. Ob und in welchem Umfang eine Vergünstigung tatsächlich gewährt wird, hängt von den konkreten gesetzlichen Voraussetzungen ab.
Doch auch jenseits dieser Sonderregeln gibt es Möglichkeiten, die Erbschaftsteuer erheblich zu reduzieren. Eine wichtige Rolle spielt die vorweggenommene Erbfolge: Vermögende übertragen Immobilien, Unternehmensanteile oder andere Vermögenswerte bereits zu Lebzeiten an ihre Kinder. Da die persönlichen Freibeträge grundsätzlich alle zehn Jahre erneut genutzt werden können, lässt sich die steuerliche Belastung durch frühzeitige und gestaffelte Schenkungen unter Umständen deutlich verringern. Mit Nießbrauchsrechten können Eltern beispielsweise Immobilien übertragen, zugleich aber weiterhin Mieteinnahmen beziehen.
Weitere Vorteile ergeben sich aus der Aufteilung des Vermögens auf mehrere Familienangehörige, der Nutzung von Freibeträgen zwischen Ehepartnern und Kindern sowie aus besonderen Bewertungsregeln. Immobilien und Unternehmensanteile werden steuerlich nicht immer mit ihrem wirtschaftlich naheliegenden Wert angesetzt. Bei vermieteten Wohnimmobilien bestehen zudem gesetzliche Vergünstigungen. Auch Familienstiftungen und Familiengesellschaften können der langfristigen Vermögensübertragung dienen.
Auch ausländische Stiftungen und Gesellschaften können genutzt werden, um große Vermögen dem direkten Zugriff der Erbschaftsteuer zu entziehen oder die Steuerlast langfristig zu verringern. Durch die Verlagerung von Vermögenswerten ins Ausland und komplexe internationale Konstruktionen versuchen Vermögende, steuerliche Vorteile zu erzielen oder die tatsächlichen Eigentumsverhältnisse zu verschleiern.
Das Problem liegt somit nicht allein in einzelnen Ausnahmen, sondern im Zusammenspiel verschiedener Freibeträge, Bewertungsregeln, Steuervergünstigungen und langfristiger Vermögensplanung. Wer über große Vermögen verfügt, kann solche Möglichkeiten frühzeitig nutzen und professionelle Beratung finanzieren. Wer dagegen unerwartet eine Immobilie oder ein kleineres Vermögen erbt, hat häufig weniger Spielraum. So kann die tatsächliche Steuerbelastung erheblich davon abhängen, wie früh eine Vermögensübertragung vorbereitet wird, in welcher Form das Vermögen vorliegt und welche Gestaltungsmöglichkeiten zur Verfügung stehen.
Das Bundesverfassungsgericht erklärte die damaligen Verschonungsregeln 2014 teilweise für verfassungswidrig und verlangte eine Neuregelung. Der Gesetzgeber änderte das Recht 2016, doch die grundlegende Auseinandersetzung ist nicht beendet. Im Oktober 2026 beschäftigt sich das Gericht erneut mit der Frage, ob die bestehenden Vergünstigungen für Firmenerben mit dem Gleichheitsgrundsatz vereinbar sind. Ein abschließendes Urteil steht noch aus.
Warum die Erbschaftsteuer politisch so umkämpft ist
Dass die Erbschaftsteuer trotz jahrzehntelanger Kritik nicht grundlegend reformiert wurde, ist kein Zufall. Dahinter stehen konkurrierende Vorstellungen von Gerechtigkeit und Eigentum, aber auch die Machtverhältnisse einer Gesellschaft, in der Vermögen wirtschaftlichen und politischen Einfluss sichert. Im Kern geht es darum, ob großer privater Reichtum über Generationen möglichst ungeschmälert erhalten bleiben soll oder ob die Gesellschaft einen Teil davon zurückfordern darf.
Vor allem CDU und CSU betonen, dass die Besteuerung von Unternehmensnachfolgen Familienbetriebe belasten, Investitionen erschweren und Arbeitsplätze gefährden könne. Auch Teile der Wirtschaft warnen vor Unternehmensverkäufen oder zusätzlichen Krediten. Solche Risiken sind nicht grundsätzlich erfunden. Sie rechtfertigen jedoch keine pauschalen Steuerprivilegien für große Vermögen. Langfristige Zahlungsfristen, Stundungen oder Ratenzahlungen könnten Liquiditätsprobleme begrenzen, ohne milliardenschwere Vermögensübertragungen weitgehend von der Besteuerung auszunehmen. Der Schutz von Arbeitsplätzen und der Schutz privaten Reichtums sind schließlich nicht dasselbe.
Ein weiteres Argument betrifft das familiäre Eigentum. Viele Menschen betrachten ein Erbe als Ergebnis jahrzehntelanger Arbeit, Sparsamkeit und Verzichts ihrer Eltern oder Großeltern. Dabei wird jedoch häufig übersehen, dass Vermögen oft nicht allein durch persönliche Leistung entsteht. Immobilien gewinnen an Wert, Unternehmen profitieren von öffentlicher Infrastruktur, staatlich ausgebildeten Fachkräften und rechtlicher Sicherheit. Wer erbt, übernimmt deshalb nicht nur das Ergebnis familiärer Anstrengungen, sondern auch wirtschaftliche Vorteile, die durch gesellschaftliche Bedingungen mit ermöglicht wurden. Die Erben selbst haben dieses Vermögen nicht notwendigerweise erarbeitet.
Hinzu kommt der Einfluss wirtschaftlicher Interessen. Große Vermögen und Familienunternehmen verfügen über Ressourcen, Netzwerke und Interessenvertretungen, mit denen sie steuerpolitische Debatten prägen können. Menschen ohne nennenswertes Vermögen besitzen vergleichbare Einflussmöglichkeiten meist nicht. Die Stiftung Familienunternehmen setzt sich für die Interessen von Familienunternehmen ein und kritisiert insbesondere steuerliche Belastungen bei Unternehmensnachfolgen. Sie warnt unter anderem vor möglichen Folgen für Investitionen, Arbeitsplätze und den Fortbestand von Betrieben.
Demgegenüber fordert die Bürgerbewegung Finanzwende eine gerechtere Besteuerung großer Vermögen und Erbschaften und kritisiert Ausnahmen, die insbesondere sehr große Unternehmensvermögen begünstigen. Die beiden Organisationen stehen damit beispielhaft für gegensätzliche Interessen in der politischen Auseinandersetzung: den Schutz generationenübergreifenden Unternehmenseigentums auf der einen und eine stärkere Begrenzung der Vermögenskonzentration auf der anderen Seite. Der Soziologe Jens Beckert vom Max-Planck-Institut für Gesellschaftsforschung beschreibt die Erbschaftsteuer als Konfliktfeld, in dem Vorstellungen von Leistung, Familie, wirtschaftlicher Freiheit und sozialer Gerechtigkeit aufeinanderprallen. Dabei geht es auch um die Frage, wie eine kapitalistische Gesellschaft die Weitergabe wirtschaftlicher Macht legitimiert.
Die Erbschaftsteuer wird also weiterhin erhoben, ihre Umverteilungswirkung aber durch Ausnahmen und Sonderregeln begrenzt. Aus kapitalismuskritische Perspektive stellt sich grundlegend die Frage, weshalb wirtschaftliche Macht überhaupt so stark von ererbtem Eigentum abhängen soll.
Wie Erbschaften soziale Ungleichheit verstärken
Vermögen bedeutet weit mehr als Geld auf einem Konto. Es ermöglicht den Kauf einer Immobilie, die Finanzierung einer Ausbildung, die Gründung eines Unternehmens und die Absicherung gegen wirtschaftliche Krisen. Wer bereits Vermögen besitzt, kann leichter weiteres Vermögen aufbauen, Mieteinnahmen erzielen und Wertsteigerungen nutzen. Wer ohne Erbe startet, muss dieselben Ziele häufig allein aus dem laufenden Einkommen finanzieren. So entstehen ungleiche Möglichkeiten, die sich über Generationen hinweg verfestigen.
Die Zahlen verdeutlichen das Ausmaß. Nach der 2025 veröffentlichten Vermögensbefragung der Deutschen Bundesbank entfielen 2023 rund 54 % des gesamten Nettovermögens privater Haushalte auf die vermögendsten zehn Prozent. Die vermögensärmere Hälfte verfügte dagegen im Durchschnitt der untersuchten Jahre seit 2011 nur über einen sehr kleinen Anteil am Gesamtvermögen. Die Bundesbank weist zudem darauf hin, dass sehr große Vermögen in ihren Erhebungen tendenziell unterrepräsentiert sind.
Dieser Vermögenskonzentration steht die schwierige soziale Lage eines erheblichen Teils der Bevölkerung gegenüber. Nach Angaben des Statistischen Bundesamtes waren 2025 rund 13,3 Millionen Menschen beziehungsweise 16,1 % der Bevölkerung in Deutschland armutsgefährdet. Insgesamt waren etwa 17,6 Millionen Menschen von Armut oder sozialer Ausgrenzung bedroht. Besonders betroffen sind unter anderem Alleinerziehende, Arbeitslose und Alleinlebende. Steigende Wohnkosten und alltägliche Ausgaben erschweren es vielen Menschen, Rücklagen zu bilden oder überhaupt finanziell voranzukommen. Die Ungleichheit betrifft deshalb nicht nur die Verteilung des Reichtums, sondern auch die Chancen auf Sicherheit, gesellschaftliche Teilhabe und sozialen Aufstieg.
Auch Erbschaften selbst sind extrem ungleich verteilt. Eine DIW-Studie aus dem Jahr 2021 zeigt anhand von Daten für frühere Erhebungszeiträume, dass die reichsten zehn Prozent der Empfänger etwa die Hälfte aller Erbschaften und größeren Schenkungen erhielten. Rund zehn Prozent der Erwachsenen hatten im untersuchten Zeitraum von 15 Jahren überhaupt eine Erbschaft oder größere Schenkung erhalten. Diese Ergebnisse sind keine aktuelle Jahresstatistik, machen aber deutlich, wie ungleich Vermögen zwischen den Generationen weitergegeben wird.
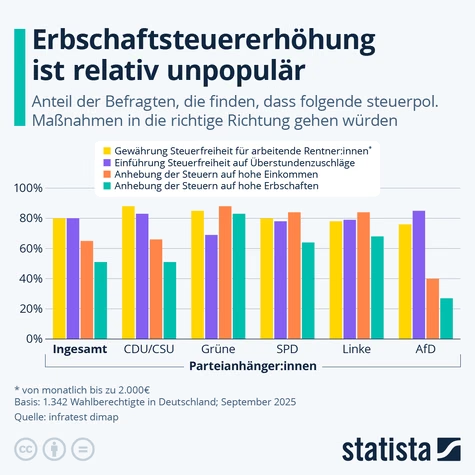
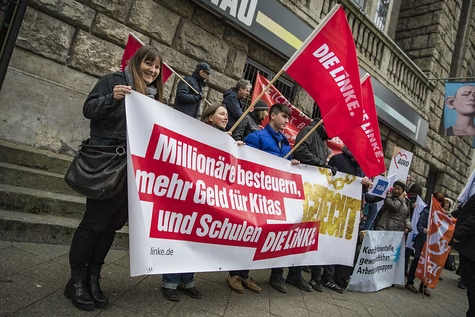
Eine höhere Erbschaftsteuer auf große Vermögen ist umstritten: Laut einer Umfrage von infratest dimap aus dem September 2025 befürworteten 51 % höhere Steuern auf große Erbschaften, 42 % lehnten sie ab. Politisch und medial wird häufig der Eindruck vermittelt, eine Reform treffe vor allem den „kleinen Mann“, Familienbetriebe oder das Eigenheim, während Steuerprivilegien für Milliardenvermögen in den Hintergrund geraten. So werden gezielt gesellschaftliche Ängste geschürt, obwohl höhere Freibeträge kleinere Erbschaften schützen könnten. Dabei könnte eine stärkere Besteuerung sehr großer Erbschaften, deren Mehreinnahmen in Bildung und soziale Absicherung fließen, der Allgemeinheit zugutekommen und die Vermögensungleichheit verringern.
Wie eine gerechtere Erbschaftsteuer aussehen könnte – und was sie bewirken würde
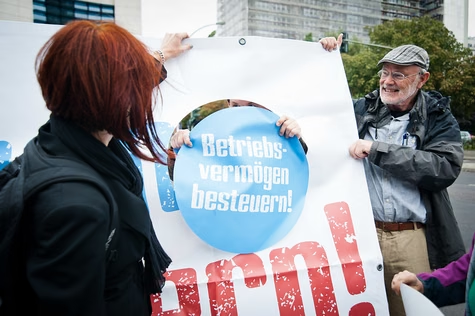
Eine Reform der Erbschaftsteuer müsste nicht bedeuten, dass kleinere Erbschaften stärker belastet werden. Im Gegenteil: Sie könnte kleinere und mittlere Vermögensübertragungen schützen und zugleich große Erbschaften konsequenter besteuern. Damit würde sie einen grundlegenden Widerspruch angehen: Einkommen aus Arbeit wird regelmäßig besteuert, während große Vermögen unter bestimmten Bedingungen mit erheblichen steuerlichen Vergünstigungen weitergegeben werden können.
Das DIW Berlin hat 2026 konkrete Reformmodelle untersucht. Ein Vorschlag sieht vor, weitreichende Unternehmensprivilegien abzubauen, die Steuertarife zu vereinfachen und einen lebenslangen Freibetrag von einer Million Euro für nahe Angehörige einzuführen. Nach den Modellrechnungen könnten der Abbau von Unternehmensprivilegien und die Absicherung der Unternehmensnachfolge durch Stundungen langfristig jährlich rund 7,8 Milliarden Euro zusätzliche Einnahmen ermöglichen. Ein alternatives Modell errechnet etwa 2,3 Milliarden Euro Mehreinnahmen pro Jahr. Dabei handelt es sich um unterschiedliche Reformszenarien, nicht um garantierte Einnahmen oder bereits beschlossene Politik.
Eine solche Reform müsste große Vermögen stärker einbeziehen, ohne kleinere Erbschaften unverhältnismäßig zu belasten. Unternehmensnachfolgen könnten durch langfristige Stundungen und Ratenzahlungen geschützt werden, statt große Vermögensteile pauschal von der Steuer auszunehmen. Gleichzeitig wären wirksame Kontrollen und nachvollziehbare Regeln notwendig, um ungerechtfertigte Privilegien und Schlupflöcher bei Schenkungen, Unternehmensanteilen und komplexen Vermögensübertragungen zu begrenzen. Denn entscheidend ist nicht allein der gesetzliche Steuersatz, sondern die tatsächliche Steuerbelastung: Ein hoher Steuersatz bringt wenig, wenn große Vermögen durch Ausnahmen kaum erfasst werden.
Zusätzliche Steuereinnahmen könnten wichtige öffentliche Aufgaben finanzieren, etwa Investitionen in Schulen, Kitas, Hochschulen, bezahlbaren Wohnraum, den öffentlichen Nahverkehr und die medizinische Versorgung. Auch Bildungsförderung, berufliche Ausbildung und Programme zum Vermögensaufbau für Menschen mit niedrigen und mittleren Einkommen könnten gestärkt werden. Solche Investitionen würden dazu beitragen, dass gute Bildung, gesellschaftliche Teilhabe und soziale Aufstiegschancen weniger stark vom Vermögen der Eltern abhängen. Voraussetzung wäre allerdings, dass die zusätzlichen Einnahmen tatsächlich für diese Zwecke eingesetzt werden.
Auch zusätzliche Einnahmen in Milliardenhöhe würden nicht sämtliche sozialen Probleme lösen. Sie könnten jedoch einen relevanten Beitrag zur Finanzierung öffentlicher Infrastruktur und zur Verringerung sozialer Ungleichheit leisten. Eine gerechtere Erbschaftsteuer würde zudem verdeutlichen, dass große Vermögensübertragungen ebenfalls zur Finanzierung des Gemeinwesens beitragen können. Denn privater Wohlstand entsteht nicht unabhängig von der Gesellschaft, sondern innerhalb ihrer wirtschaftlichen, rechtlichen und sozialen Strukturen. Die Erbschaftsteuer ist letztlich mehr als eine Einnahmequelle: Sie ist ein Instrument im Konflikt um die Verteilung von Eigentum, wirtschaftlicher Macht und gesellschaftlichen Chancen.
Autor: Maximilian Stark, Datum: 22.10.26, lizenziert unter CC BY-SA 4.0
Weitere Ressourcen
Handverlesene Quellen & Weiterführende Ressourcen für Erbschaftssteuer in Deutschland
- Reichensteuer - Wikipedia
- FINANZWENDE - Steuergerechtigkeit
- Erbschaftsteuer - Wikipedia
- Erbschaftsteuer in Deutschland - Wikipedia
- Abstimmungen: Aufhebung des Vermögensteuergesetzes - abgeordnetenwatch
- Petition: Steuerprivilegien kippen!
- Petition: Ehrensache Erbschaftsteuer: Keine Ausnahmen für Milliardäre! - Finanzwende
- Petition: Ehrensache Erbschaftsteuer: Keine Ausnahmen für Milliardäre! - We Act!
- Erbschaftssteuer in Deutschland – Infos, Höhe und Fristen - Erbrechtsinfo
- Erbschaftsteuerrechner - Schenkung- & Erbschaftsteuer berechnen - Steuertipps
- Petition: Ehrensache Erbschaftsteuer: Keine Ausnahmen für Milliardäre! - We Act!
- Unternehmerschaft für eine faire Erbschaftsteuer
- Milliardenschwer, fast steuerfrei - kann das sein? - tagesscchau 13.10.26
- Unternehmer fordern höhere Erbschaftsteuer - t-online 07.10.26
- Wenn Unternehmer:innen ihre eigene Lobby demontieren, läuft etwas fundamental schief im System. - Daniel Mautz 10/26
- Unternehmer*innen sind gegen eine faire Erbschaftsteuer? Das stimmt so nicht. (must see) - Martin Hoffmann 10/26
- Erbschaft verpasst – und das Finanzamt langt trotzdem zu - Handelsblatt 01.09.26
- Finanzwende Post - Linkedin 08/26
- In den aktuellen Reformplänen der Bundesregierung wird die Erbschaftsteuer nicht angegangen - Finanzwende 09.07.26
- 75% aller großen Vermögen wurden ererbt und die Hälfte der DAX-Unternehmen ist älter als 100 Jahre - Werner Koller, LL.M 06.06.26
- Merz lehnt Besteuerung höherer Einkommen ab - Zeit 03.05.26
- Schenkungssteuer umgehen – diese Möglichkeiten gibt es - t-online 06.04.26
- Wie bereiten wir uns auf die Erbschaftsteuer-Reform vor? - WirtschaftsWoche 03.04.26
- Es ist derzeit vermeintlich ehrenwerter, Milliardenunternehmen zu vererben als jeden Morgen zur Arbeit zu gehen - Finanzwende 15.03.26
- Video: Kevin Kühnert entlarvt reichen Erben! - Geld für die Welt — Maurice Höfgen 08.02.26
- Wir brauchen eine faire und privilegienfreie #Erbschaftsteuer - Finanzwende 03.02.26
- Zur Reform der Erbschaftsteuer - IFO 27.01.26
- Dabei wird alles rund um die #Erbschaftsteuer bewusst als bürokratisches Monster inszeniert - LinkedIn Finanzwende 21.12.25
- Katharina Beck: »Die Erbschaftsteuer ist ungerecht und regressiv« - Surplus 19.11.25
- Drei Wohnungen = Erbschaftssteuer. 300 Wohnungen = steuerfrei. Hä? - Zeit 07.10.25
- Dieses Schlupfloch kostet den Staat Milliarden - t-online 16.09.25
- Grünen-Fraktionschefin Dröge bietet Kompromiss zur Erbschaftsteuer an - Spiegel 14.09.25
- Erbschaft- und Schenkungssteuer erreicht Rekordwert - tagesschau 03.09.25
- Finanzämter setzen so hohe Erbschaftsteuer fest wie nie - Zeit 03.09.25
- Wie eine faire Erbschaftsteuer aussehen könnte - Spiegel 03.09.25
- Warum reiche Firmenerben nur 1,5 Prozent Erbschaftsteuer zahlen - Spiegel 03.09.25
- Bundesregierung zeigt sich offener für Milliardärsteuer - Spiegel 11.07.25
- So kann Erben gerechter werden - Deutschlandfunk 19.11.24
- Die Zeit ist reif: Superreiche gerecht besteuern - Attac 04.10.24
- Video: Keine Lust auf Luxus? Diese Multimillionärin verblüfft viele - Real Stories Germany 31.08.24
- Studie beweist: Superreiche zahlen weniger Steuern als der Mittelstand - WiWo 19.04.24
- Sollen reiche Erben mehr Steuern zahlen? - Zeit 13.08.24
- G20 mit Minimalkompromiss bei Vermögensteuer - tagesschau 27.07.24
- Brauchen wir eine Vermögenssteuer für Superreiche? - Deutschlandfunk Nova 11.07.24
- Darum zahlen Superreiche die niedrigsten Steuern - ntv 14.05.24
- Erbschaftssteuer: Freibetrag und Steuerklasse - Vermögenszentrum 28.04.25
- "Ich muss so viel arbeiten, während andere es leicht haben" - Zeit 09.04.24
- 7 legale Steuertricks, die Superreichen besonders nutzen - Krautreporter 03.04.24
- Erbschaftsteuerpflicht auch nach Wegzug aus Deutschland - Steuertipps 29.01.24
- Erbschaftssteuer - Österreich.gv 01.01.24
- Sie würden die Verschonungsregeln abschaffen? - @FabioDeMasi 23.11.23
- Die SPD will die Einkommensteuer für 95% der Bevölkerung senken & Superreiche stärker besteuern. - @NurderK 13.11.23
- CSU will Erbschaftsteuer für Elternhaus streichen - Zeit 19.07.23
- Wir reden Klartext. Jetzt folgen! - @Kontrast_at 06.07.23
- SPD-Chef Klingbeil will Reiche stärker belasten - ntv 02.07.23
- Auf mittlere Arbeitseinkommen fallen in 🇩🇪 laut neustem OECD-Bericht ... - @steuergerecht 01.05.23
- Wie superreiche Immobilienerben bei der Steuer geschont werden - Spiegel 23.04.23
- Interview: Wie reich darf ein Mensch sein? - Krautreporter 21.04.23
- Erbschaftsteuer ist allerdings nur eine der Baustellen im deutschen Steuerrecht für mehr Gerechtigkeit - @steuergerecht 15.03.23
- Video: Ein Grund dafür sind die Ausnahmen bei der Erbschaftsteuer - @steuergerecht 15.03.23
- "Vermachen" statt "vererben": Schlupfloch spart Erbschaftsteuer - t-online 10.03.23
- Dieser Skandal muss endlich beendet werden! #Erbschaftsteuer - @finanzwende 12.02.23
- Für die extreme Ungleichheit in Deutschland gibt es vor allem einen Grund: Erbschaften - tw 27.01.23
- Video: Zeit für eine gerechte und verfassungskonforme Reform der #Erbschaftsteuer - @finanzwende 18.12.22
- SPD-Chefin Esken drängt auf Vermögensteuer - Spiegel 26.10.22
- Video: Vermögen besteuern: Müssen die Reichen mehr zahlen? - unbubble 15.10.22
- Gespräch mit Michael Hartmann über die Einkommens- und Vermögensverteilung - NachDenkSeiten 19.09.22
- Die Streichung der Ausnahmen bei der Erbschaftsteuer würde den Ländern über 5 Milliarden Euro bringen - @steuergerecht 31.08.22
- Erbschaftsteuer: Nicht für Superreiche - Netzwerk Steuergerechtigkeit 11.08.22
- Lindners Steuerpläne entlasten nur Spitzenverdiener - Jacobin 09.08.22
- Erbschaftsteuer: Superreiche auf Abwegen - Zeit 15.11.21
- Video: Erbe neu denken: Ist Erben gerecht? - ZDFheute Nachrichten 05.08.21
- Debatte um Vermögensteuer: Das Klagelied der armen Reichen - Spiegel 30.08.19
- Abgabe für Superreiche: SPD stellt Details zu Vermögensteuer vor - Spiegel 26.08.19
- Diskussion über Vermögensteuer: Bloß keine Neiddebatte! - Spiegel 26.08.19
- Reversible Enteignungen: Lasst die Erben ihr Erbe verdienen - Spiegel 21.07.19
- Vermögensteuer einführen! Den Rechtsstaat herstellen! 3/18
- Bundesdelegiertenkonferenz: Grüne stimmen für Vermögensteuer - Nach intensiver Diskussion entscheidet sich die Partei für ein Signal "gegen die Spaltung der Gesellschaft" 11/…
- Grüne für "ergiebige und umsetzbare Vermögenssteuer für Superreiche" - Nach wochenlangem Streit hofft man auf eine Kompromisslösung zwischen Realos und linkem Flügel 10/16
- Die Erbschaftssteuerreform: Neuer Zement für die ungerechte deutsche Sozialstruktur 9/16
- Grönemeyer bei Jauch - wer auch nur in Richtung einer Reichensteuer denkt, wird von den Medien gnadenlos plattgemacht 10/15
- Die „Wahrheiten“ der Bild-Zeitung über die Reichen-Steuer – Irreführungen und platte Lügen 8/12
- Mindestens zehnprozentige Steuer auf Millionenvermögen Interview mit Sahra Wagenknecht, Teil 2 - 12/08
- #VermögensteuerJETZT
- #FairErben
- #Erbschaftsteuer